सैयद हबीब, उदयपुर
कमोडिटी चक्र (Commodity Cycle) को समझने वाले किसी भी अर्थशास्त्री के लिए यह नियम सर्वविदित है: धातु उत्पादकों का भाग्य अक्सर वैश्विक मांग और लंदन मेटल एक्सचेंज (LME) के उतार-चढ़ाव से तय होता है। लेकिन कोई कंपनी जिंसों के बाजार के उतार-चढ़ाव को पछाड़कर अपनी परिचालन लागत (Cost of Production) को वैश्विक स्तर पर इतना प्रतिस्पर्धी कैसे बना सकती है, इसका उत्कृष्ट उदाहरण उदयपुर की खदानों से आई ताजा वित्तीय रिपोर्ट पेश करती है।
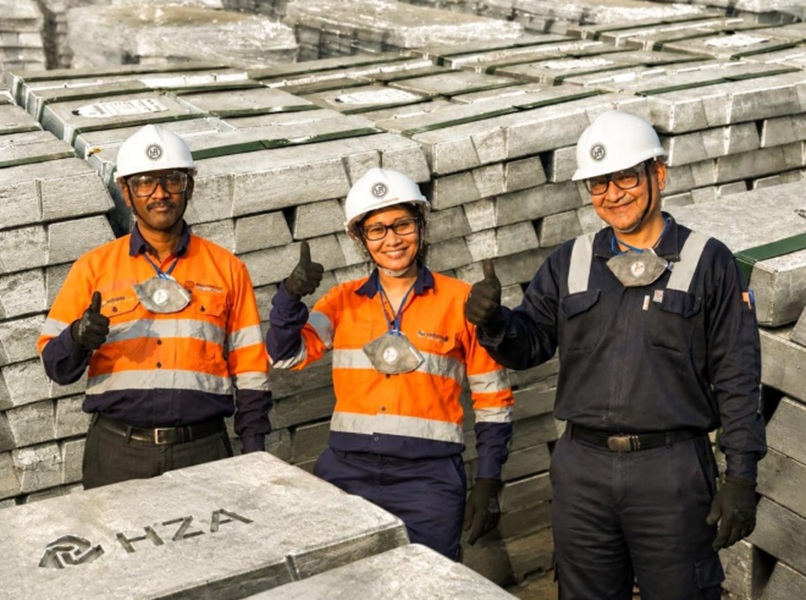
हिंदुस्तान जिंक लिमिटेड ने वित्त वर्ष 2026-27 की दूसरी तिमाही में ₹15,093 करोड़ के रिकॉर्ड परिचालन राजस्व पर सालाना आधार पर 142% की छलांग लगाते हुए ₹11,881 करोड़ का ऐतिहासिक शुद्ध लाभ कमाया है। पहली नजर में यह आंकड़ा वैश्विक मेटल बूम का परिणाम लग सकता है, लेकिन अगर आप बैलेंस शीट की महीन परतों को उधेड़कर देखें, तो यह कहानी केवल ऊंची कीमतों की नहीं, बल्कि ‘ऑपरेशनल एफिशिएंसी’ (परिचालन दक्षता) की है।
असली बाजीगरी : 703 डॉलर की उत्पादन लागत
एक अर्थशास्त्री के रूप में मेरे लिए सबसे आकर्षक आंकड़ा ₹9,285 करोड़ का तिमाही EBITDA नहीं, बल्कि रॉयल्टी को छोड़कर 703 अमेरिकी डॉलर प्रति टन की जिंक उत्पादन लागत है।
खनन उद्योग में मुनाफा सिर्फ इस बात से नहीं बढ़ता कि आप किस भाव पर माल बेच रहे हैं, बल्कि इस पर निर्भर करता है कि जमीन से धातु निकालने में आपका खर्च कितना कम है। 271 किलो टन (KT) का खनित धातु और 264 KT का परिष्कृत धातु उत्पादन कर कंपनी ने पैमाने की मितव्ययिता (Economies of Scale) का शानदार प्रदर्शन किया है। इसी का परिणाम है कि कंपनी ने 60% का उद्योग-अग्रणी EBITDA मार्जिन हासिल किया—जो आज की वैश्विक धातु विनिर्माण की दुनिया में दुर्लभ माना जाता है।
चांदी की चमक और फ्री कैश फ्लो की ताकत
इस पूरे वित्तीय समीकरण में जो दूसरा ‘साइलेंट विनर’ रहा, वह है चांदी। 173 टन चांदी का उत्पादन—जो सालाना आधार पर 20% अधिक है—कंपनी की लाभप्रदता के लिए अप्रत्याशित ‘विंडफॉल’ साबित हुआ। सोने और चांदी के वैश्विक रुझानों ने हिंदुस्तान जिंक को वह कुशन प्रदान किया जिसकी अन्य धातु उत्पादक केवल कल्पना ही कर सकते हैं।
इसके अलावा, ग्रोथ कैपेक्स से पहले ₹6,389 करोड़ का फ्री कैश फ्लो (Free Cash Flow) यह दर्शाता है कि कंपनी न केवल बहीखातों में मुनाफा दर्ज कर रही है, बल्कि उसकी तिजोरी में वास्तविक नकदी जमा हो रही है। जब किसी पूंजी-सघन उद्योग के पास इतना मजबूत कैश फ्लो होता है, तो वह कर्ज के जाल में फंसे बिना नए विस्तार और रणनीतिक अधिग्रहण के लिए पूरी तरह स्वतंत्र हो जाती है।
भविष्य की बिसात: रेयर अर्थ और रिन्यूएबल एनर्जी
अक्सर पुरानी अर्थव्यवस्था (Old Economy) की खनन कंपनियों पर आरोप लगता है कि वे भविष्य के जोखिमों को नहीं देख पातीं। लेकिन हिंदुस्तान जिंक की ताजा चालें संकेत देती हैं कि वह खुद को महज एक पारंपरिक जिंक उत्पादक के रूप में सीमित नहीं रख रही:
क्रिटिकल मिनरल्स में प्रवेश: कर्नाटक के गुंडलुपेट में रेयर अर्थ एलिमेंट एवं यिट्रियम ब्लॉक के लिए आशय पत्र (LoI) हासिल करना भारत की रणनीतिक खनिज आत्मनिर्भरता और ईवी-सेमीकंडक्टर आपूर्ति श्रृंखला के लिहाज से एक दूरगामी कदम है।
ऊर्जा संक्रमण की लागत घटाना: कुल बिजली खपत में नवीकरणीय ऊर्जा की हिस्सेदारी 27% होना और जिंक एलॉय प्लांट का शत-प्रतिशत ग्रीन पावर पर चलना महज पर्यावरण संरक्षण (ESG) का दिखावा नहीं है; बल्कि महंगे जीवाश्म ईंधन से मुक्ति पाकर दीर्घकालिक उत्पादन लागत को स्थिर रखने का ठोस आर्थिक गणित है।
कंपनी के सीईओ अमरेंदु प्रकाश ने अनुशासित विकास, एआई-आधारित नवाचार और क्रिटिकल मिनरल्स पोर्टफोलियो के विस्तार की बात कही है।
भारतीय अर्थव्यवस्था के संदर्भ में यह परिणाम यह सबक देते हैं कि यदि सार्वजनिक उपक्रमों के विनिवेश के बाद निजी प्रबंधन को सही कॉर्पोरेट गवर्नेंस और तकनीकी पूंजी के साथ काम करने दिया जाए, तो वे विश्व स्तर पर लागत के नए मानक स्थापित कर सकते हैं। हिंदुस्तान जिंक का यह प्रदर्शन इस बात की गवाही है कि सही प्रबंधन और लागत नियंत्रण के साथ पारंपरिक कमोडिटी कंपनियां भी असाधारण रिटर्न देने वाले ‘कैश काउ’ में तब्दील हो सकती हैं।
About Author

You may also like
नई पीढ़ी को कसूरवार ठहराने से पहले, उसे समझिए…बदलती सोच, बिखरते संवाद और संस्कारों की नई कसौटी
विजयदशमी विशेष: ‘सत्यं वद, धर्मं चर’ का शाश्वत संदेश और आधुनिक समाज में रावण-दहन की सार्थकता
नारायण सेवा संस्थान में देवी भागवत की पूर्णाहुति : 501 दिव्यांग कन्याओं का हुआ महापूजन, सांसद मन्नालाल रावत बोले—निःशुल्क सेवा से संस्थान ने बढ़ाया मेवाड़ का मान
उपमुख्यमंत्री दीया कुमारी ने उदयपुर पहुंचकर पूर्व राज परिवार की विजयराज कुमारी जी मेवाड़ को दी श्रद्धांजलि, डॉ. लक्ष्यराज सिंह मेवाड़ से मिलकर व्यक्त की संवेदना
टाइगर श्रॉफ फायरिंग केस में बड़ा खुलासा: लॉरेंस के गुर्गे अनिल पंडित के संपर्क में था शूटर, दिल्ली होकर नेपाल भागने की फिराक में थे आरोपी; कोटा पुलिस ने किया खुलासा